Nová zelená úsporám 2026: jak funguje bezúročný úvěr a jak o něj správně požádat
Nová zelená úsporám 2026: jak funguje bezúročný úvěr a jak o něj správně požádat Většina lidí má o Nové zelené úsporám zastaralou představu. Zaplatíte zateplení, pošlete papíry, stát vám pošle část peněz zpátky. Takhle to už nefunguje.
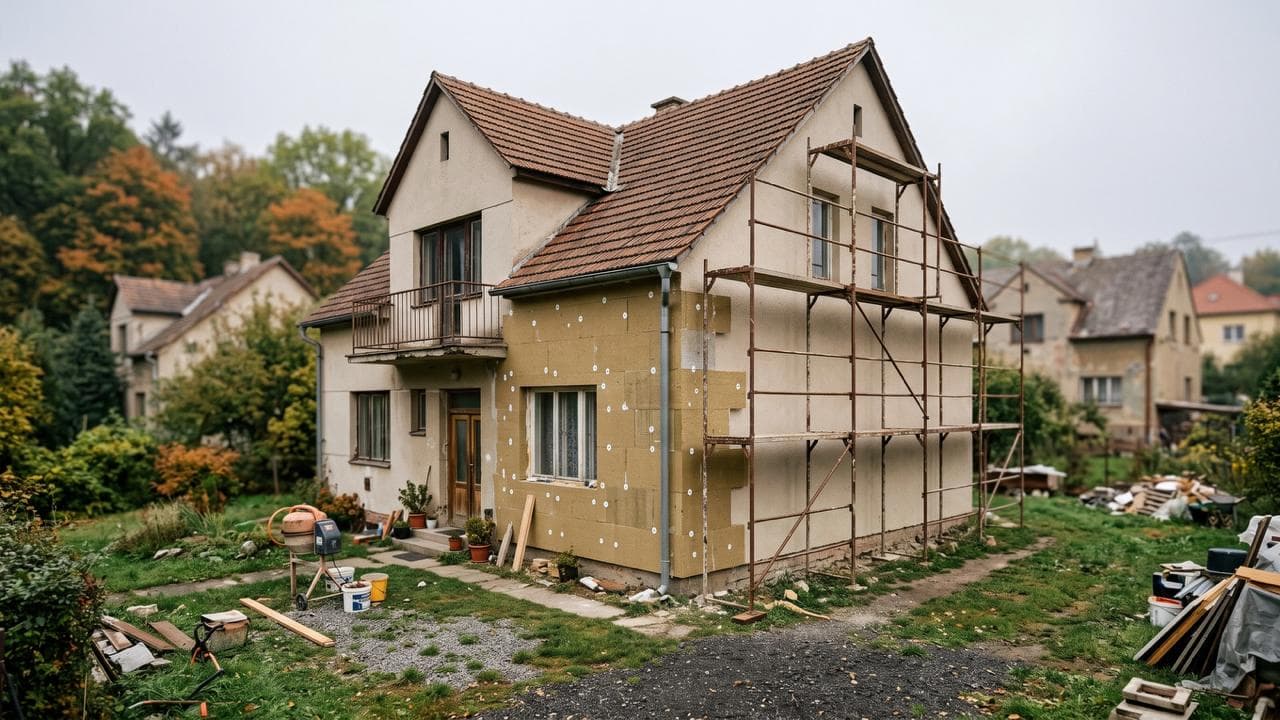
Nová zelená úsporám 2026: jak funguje bezúročný úvěr a jak o něj správně požádat
Většina lidí má o Nové zelené úsporám zastaralou představu. Zaplatíte zateplení, pošlete papíry, stát vám pošle část peněz zpátky.
Takhle to už nefunguje.
Od 25. června 2026 běží nová etapa programu a přímá dotace zůstala jen zranitelným domácnostem. Pro všechny ostatní stát připravil něco jiného: bezúročný úvěr, u kterého za vás platí úroky i poplatky. Půjčíte si u banky milion, bance vrátíte milion.
Tím se ale celé téma přesunulo z oblasti dotací do oblasti financování. A tam začínají otázky, na které vám energetický poradce neodpoví.
Jak nový model funguje
Peníze půjčí banka nebo stavební spořitelna. Státní fond životního prostředí jí po celou dobu splácení kompenzuje úroky a náklady úvěru. Vy splácíte jenom jistinu.
Na rodinný dům si můžete půjčit až 750 tisíc korun na dílčí renovaci a až 2 miliony na komplexní renovaci. Minimální výše úvěru je 100 tisíc korun. Splatnost se odvíjí od toho, kolik si půjčíte, u vyšších částek jde o patnáct let.
Podpora míří na stejná opatření jako dřív. Zateplení, výměna oken a dveří, nový zdroj tepla, fotovoltaika, rekuperace, systémy hospodaření s vodou. Na novostavbu úvěr nedostanete, výjimkou je nový dům postavený na místě budovy, kterou jste odstranili.
Nová koupelna, kuchyň, podlahy ani přestavba dispozice mezi podporovaná opatření nepatří. To je první věc, kterou si u plánované rekonstrukce ověřte.
Kolik ušetříte na úrocích
U úvěru 750 tisíc korun na patnáct let ušetříte oproti běžnému bankovnímu financování zhruba tři sta tisíc korun na úrocích. U komplexní renovace za dva miliony je ta částka výrazně vyšší.
Konkrétní číslo ale závisí na tom, jakou sazbu vám banka nabídne a na jak dlouho si peníze půjčíte. Bez propočtu na vaší vlastní situaci je to jenom orientační údaj.
Jaký je správný postup
Cesta k penězům má tři kroky a nejde je přeskočit ani prohodit.
- Zajistěte si podklad. U dílčí renovace potřebujete renovační pas od certifikovaného poradce, který posoudí stav domu a navrhne opatření ve smysluplném pořadí. U komplexní renovace potřebujete průkaz energetické náročnosti budovy. Bez jednoho z těchto dokumentů žádost nepodáte.
- Podejte projekt k posouzení. Elektronicky přes portál zadosti.sfzp.cz. Fond posoudí, jestli projekt splňuje podmínky pro financování bezúročným úvěrem.
- Požádejte o úvěr v bance. Až po kladném rozhodnutí. Banka pak posuzuje vaši úvěruschopnost stejně jako u jakéhokoliv jiného úvěru.
Ten třetí krok je místo, kde to lidem padá.
Tři věci, které projekt shodí
Bezúročný neznamená automaticky schválený.
Splátka se počítá do vašich celkových závazků úplně stejně jako splátka auta nebo hypotéky. Když si vezmete dva miliony, přidáváte si do rodinného rozpočtu přes jedenáct tisíc měsíčně, se kterými bude počítat každá další banka.
Pokud plánujete v horizontu dvou tří let koupi další nemovitosti nebo navýšení hypotéky, musíte to zahrnout do modelu už teď.
Pořadí kroků u koupě a rekonstrukce zároveň.
Klasická situace: kupujete starší dům, který potřebuje zateplit, a chcete využít program.
Program podporuje renovace stávajících budov. Nejdřív tedy potřebujete dům vlastnit, což znamená hypotéku, a teprve pak řešíte renovaci. Jenže hypotéka vám sebere velkou část kapacity a na druhý úvěr už nemusí zbýt prostor.
Řešení existují. Nastavit hypotéku s rezervou, počítat obě splátky do modelu už při schvalování, nebo část renovace zafinancovat přímo z hypotéky. Rozhodnutí se ale musí udělat před podpisem první smlouvy, ne po ní.
Podcenění času.
Renovační pas se nevystaví za týden. Pak jde projekt na posouzení a teprve po kladném rozhodnutí jdete do banky. Když počítáte s tím, že v listopadu podáte žádost a v prosinci se začne stavět, dost pravděpodobně to nevyjde.
Na druhou stranu vám program dává prostor zpětně. Uznat lze opatření realizovaná a uhrazená až dvanáct měsíců před podáním žádosti. Pokud jste rekonstrukci už rozjeli, nemusí to znamenat, že jste o podporu přišli.
Přidejte k tomu, že program běží do 31. října 2029 nebo do vyčerpání prostředků. Předchozí etapa se na podzim 2025 zavřela dřív, než měla, protože se alokace vyčerpala. Lidé, kteří měli zaplacenou projektovou dokumentaci a nestihli podat žádost, zůstali s náklady na krku.
Když máte nižší příjem: NZÚ Light
Přímá dotace nezmizela úplně. Zůstala pro domácnosti s nízkými příjmy, pro seniory a pro invalidní důchodce třetího stupně, kteří bydlí v nezatepleném domě, a pro příjemce dávky státní sociální pomoci.
Dotace může dosáhnout až 400 tisíc korun na zateplení a úsporné zdroje energie. Vyplácí se zálohově, tedy předem, ne až po dokončení prací. Renovační pas i pomoc s vyřízením žádosti jsou pro tuto skupinu zdarma.
Pokud máte v rodině rodiče nebo prarodiče v nezatepleném domě, tohle je ta část článku, kterou jim máte poslat.
Co udělat, pokud rekonstrukci zvažujete
- Zjistěte energetickou třídu domu. Podle ní se pozná, jestli spadáte do NZÚ Light, nebo do bezúročného úvěru.
- Sežeňte si poradce a podklad. Renovační pas u dílčí renovace, průkaz energetické náročnosti u komplexní. Seznam poradců najdete na webu programu.
- Spočítejte si obě splátky dohromady. Stávající hypotéku i budoucí úvěr. Když to nesedne, ještě máte prostor to přenastavit.
- Ověřte si, které banky a spořitelny se do programu zapojily. Nabídky a podmínky čerpání se liší.
- Neplánujte na poslední chvíli. Prostředky se mohou vyčerpat dřív než v roce 2029.
Podmínky programu se během roku upřesňují. Aktuální znění najdete v závazných pokynech na novazelenausporam.cz.
Co dělat teď
Rozdíl mezi dobře a špatně poskládaným financováním rekonstrukce může u běžného rodinného domu dělat stovky tisíc korun. Nerozhoduje o tom sazba, ale pořadí kroků a to, jestli vám na druhý úvěr vůbec zbyde kapacita.
Projdu s vámi vaši situaci, spočítám, jestli vám bezúročný úvěr projde u banky, a poskládám financování tak, aby vám neshodilo plány na další roky. Konzultace je nezávazná.
Chci si nechat spočítat financování rekonstrukce →
Upozornění: Tento článek slouží pouze pro informační účely a nepředstavuje poradenství ve smyslu zákona č. 257/2016 Sb. o spotřebitelském úvěru ani jiné individuální doporučení. Uvedené výpočty jsou modelové a vycházejí z předpokládané úrokové sazby a předpokládané doby splatnosti, které se u konkrétního úvěru liší. Podmínky programu Nová zelená úsporám se mohou měnit, závazné znění naleznete na novazelenausporam.cz. Poskytnutí úvěru a jeho konečnou výši posuzuje finanční instituce na základě posouzení úvěruschopnosti žadatele.
Zdroje
- novazelenausporam.cz — Bezúročný úvěr, Bezúročný úvěr pro rodinné domy, NZÚ Light pro zranitelné domácnosti (Státní fond životního prostředí ČR)
- Závazné pokyny pro žadatele, SFŽP ČR
- Tisková zpráva MŽP z 24. 6. 2026 k otevření příjmu žádostí
Podívejte se na další příspěvky
Hypotéka na investiční byt: co se změnilo od dubna 2026 První hypotéku dostal skoro každý, kdo měl slušný příjem a něco našetřeno. Jakmile ale kupujete byt na pronájem, hraje se podle jiných pravidel. Není to tím, že by banky přestaly chtít půjčovat. Je to tím, že ČNB tlačí na to, aby investoři neskupovali byty na minimální vlastní zdroje. Když se trh otočí, jsou to právě tyto úvěry, které začnou padat první.
Na jakou hypotéku reálně dosáhnete? Většina lidí to dělá obráceně. Najdou si byt, zamilují se do něj, a teprve pak zjišťují, jestli na něj dosáhnou. Pak přijde zamítnutí z banky a je z toho zbytečné zklamání. Otočte to. Nejdřív si zjistěte svůj strop, potom hledejte. Banka se totiž nerozhoduje podle toho, jak moc ten byt chcete. Rozhoduje se podle tří čísel.

Dům k celkové rekonstrukci se dá financovat jednou hypotékou, která pokryje koupi i opravy. Banka v takovém případě neoceňuje dům v dnešním stavu, ale v tom budoucím, po dokončení rekonstrukce podle projektu. Vedle toho běží od června 2026 státní program Nová zelená úsporám, který u energeticky úsporných opatření hradí úroky z úvěru za vás.

Hotový dům na klíč má vyšší pořizovací cenu, ale pevně danou částku a možnost nastěhovat se hned. Vlastní stavba nebo developerský projekt vychází na papíře levněji, ale další dva až tři roky strávíte v nájmu a rozpočet se vám během stavby může navýšit. Tenhle rozdíl řešíme s klienty skoro každý týden. Sedli jsme si proto s realitním makléřem Milanem Brožkem a prošli obě varianty od pořizovací ceny přes měsíční provoz až po to, co k tomu řekne banka.

Hypotéka je pro většinu lidí největší finanční závazek v životě. Není divu, že kolem ní panuje strach. Ať už ji roky splácíš, blíží se ti konec fixace, nebo o ní teprve uvažuješ a snažíš se zorientovat. Problém je, že se kolem hypoték točí spousta mýtů. A ty ti berou spánek úplně zbytečně. Denně vidím u lidí stejné obavy dokola. Pojďme si projít šest nejčastějších. U každé si na rovinu řekneme, co je skutečná hrozba, na co musíš mít plán, a co je jen strašák, kterým se nemusíš trápit.

Operativní leasing, finanční leasing, nebo úvěr? Ujasněme si to jednou provždy Řešíte, jak zaplatit auto, a v diskuzích na internetu si každý radí něco jiného? Není divu, že v tom máte zmatek. Dobrá zpráva je, že se celý ten rozdíl dá pochopit za pár minut. A na konci vám dám jedno pravidlo, podle kterého se rozhodnete, i kdybyste se ve financích vůbec nevyznali.

Hypotéka, nebo nájem v roce 2026? Co se vám opravdu vyplatí Většina lidí dnes řeší stejnou otázku. Koupit vlastní bydlení na hypotéku, nebo zůstat v nájmu a peníze investovat? A protože odpověď není jednoznačná, spousta lidí raději nedělá nic. Čeká. V tomto článku se na to podíváme bez emocí a podle praxe. Ukážu vám, kdy hypotéka dává obrovský smysl, kdy je lepší nájem, a proč právě čekání bývá to nejdražší rozhodnutí.
Pět let platil úvěr a nesplatil ani korunu Nedávno za mnou přišel klient s větou, kterou slýchám častěji, než by se mi líbilo: „Pět let platím úvěr a doteď jsem nesplatil ani korunu jistiny." Každý měsíc posílal tisíce korun a byl přesvědčený, že splácí svoje bydlení. Když jsme se na smlouvu podívali společně, zjistili jsme, že celou dobu platil skoro výhradně úroky. Dluh zůstal téměř stejný jako v den podpisu.
Máte nemovitost, potřebujete větší obnos peněz, a klasická hypotéka nepřipadá v úvahu. Možná řešíte drahé úvěry, plánujete stavbu, nebo chcete koupit byt v zahraničí. Právě v takových situacích lidé sáhnou po americké hypotéce a buď výrazně ušetří, nebo udělají chybu, která je bude bolet roky. Jako hypoteční specialista to vidím pravidelně. Tento produkt je silný nástroj, ale jen pokud víte, jak ho správně použít. V tomto článku vám vysvětlím, co americká hypotéka je, kdy dává smysl a možná nejdůležitější, co bance nikdy neříkat.