Finanční checklist na konec roku 2026: 8 oblastí, které si projít do Vánoc
Konec roku je dobrý čas zastavit se a podívat se na vlastní finance. Netýká se to jen daní a vánočních výdajů. Hlavně se vyplatí zjistit, jestli vaše peníze pracují pro vaše dlouhodobé cíle.
V praxi finančního plánování vidím, že problémy málokdy vznikají jednou velkou chybou. Obvykle jde o několik drobností, kterým lidé roky nevěnují pozornost: stará úložka na penzijku, pojistná částka z doby před pěti lety, konec fixace, na který nikdo nepamatoval.
Proto jsem připravil osm oblastí, které si můžete projít před koncem roku.
1. Příjmy a výdaje
Projděte posledních tři až šest měsíců a spočítejte, kolik vám pravidelně přichází a kolik odchází.
Cílem není škrtat všechno, co jde. Cílem je vědět, kolik peněz zbývá na rezervu, splácení závazků a investování.
2. Finanční rezerva
Zkuste si odpovědět, co by se stalo, kdyby vám na několik měsíců vypadl příjem nebo přišel nečekaný velký výdaj.
Jako základní vodítko se často používá rezerva ve výši tří až šesti měsíců nezbytných výdajů. U podnikatelů a domácností s nepravidelnými příjmy může dávat smysl víc.
3. Penzijní spoření
Zkontrolujte výši vlastní úložky a investiční strategii.
Podle pravidel platných v říjnu 2026 vzniká nárok na státní příspěvek při splnění zákonných podmínek a měsíční úložce alespoň 500 Kč. Nejvyšší příspěvek státu je 340 Kč měsíčně a získáte ho při vlastní úložce od 1 700 Kč. Za rok to dělá 4 080 Kč.
Pokud jste smlouvu uzavírali před lety a od té doby jste ji neměnili, stojí za to ověřit, jestli ji stále využíváte naplno.
4. DIP a daňové výhody
Dlouhodobý investiční produkt (DIP) je jedna z možností, jak si spořit na stáří.
Podporované produkty umožňují odečíst vlastní příspěvky od základu daně v rámci společného ročního limitu 48 000 Kč. Do limitu patří například DIP, penzijní spoření nebo kvalifikované životní pojištění. Při patnáctiprocentní sazbě daně by plné využití limitu mohlo znamenat úsporu až 7 200 Kč. Skutečný dopad závisí na vaší daňové situaci a na splnění podmínek konkrétního produktu.
5. Pojištění majetku a příjmů
Změnily se vám příjmy, rodinná situace nebo hodnota majetku? Pak je dobré zkontrolovat i pojistné částky.
U nemovitosti hlídejte podpojištění. Když pojistná částka neodpovídá skutečné pojistné hodnotě, pojišťovna může plnění krátit. U životního pojištění se zaměřte na to, co by znamenala dlouhodobá nemoc, invalidita nebo úmrtí živitele pro rodinný rozpočet.
6. Hypotéky a další úvěry
Podívejte se, kdy vám končí fixace, jaká je aktuální sazba a kolik let splácení zbývá.
Máte víc spotřebitelských úvěrů? Můžete prověřit konsolidaci. Při porovnání se ale nedívejte jen na měsíční splátku. Sledujte úrok, RPSN, délku splatnosti a celkové náklady. Nižší splátka nemusí znamenat levnější úvěr.
7. Investice a budování majetku
Každá investice by měla mít svůj účel a časový horizont. Peníze, které budete potřebovat za dva roky, vyžadují jiný přístup než peníze na rentu za dvacet let.
Zkontrolujte si horizont, míru rizika, kterou jste ochotni unést, a rozložení portfolia. Investování je spojeno s rizikem ztráty části nebo celé investované částky.
8. Cíle na rok 2027
Na závěr si stanovte tři hlavní finanční cíle na příští rok. Například vytvořit rezervu, připravit vlastní prostředky na bydlení nebo začít pravidelně investovat.
U každého cíle určete částku a termín. Cíl "chci víc investovat" se špatně plní. Cíl "do konce června 2027 ušetřit 150 000 Kč na rezervu" se dá odškrtnout.
Jak na to prakticky
Vyhraďte si jednu hodinu a projděte všech osm bodů. Nemusíte nic hned měnit. Stačí vědět, co funguje a co si zaslouží další pozornost.
Pokud chcete finance projít společně a připravit si dlouhodobý plán, ozvěte se mi.
Rezervujte si servisní nebo úvodní schůzku: CHCI KONZULTACI ZDARMA.
David Šimana, PFP Certifikovaný poradce finančního plánování www.davidsimana.cz
Upozornění: Tento článek slouží pouze pro informační účely a nepředstavuje investiční poradenství ve smyslu zákona č. 256/2004 Sb. o podnikání na kapitálovém trhu. Jakékoliv investiční rozhodnutí by mělo být učiněno na základě individuálního posouzení vaší finanční situace s licencovaným odborníkem. Údaje o státním příspěvku a daňových limitech odpovídají pravidlům platným v říjnu 2026.
Podívejte se na další příspěvky
Hypotéka na investiční byt: co se změnilo od dubna 2026 První hypotéku dostal skoro každý, kdo měl slušný příjem a něco našetřeno. Jakmile ale kupujete byt na pronájem, hraje se podle jiných pravidel. Není to tím, že by banky přestaly chtít půjčovat. Je to tím, že ČNB tlačí na to, aby investoři neskupovali byty na minimální vlastní zdroje. Když se trh otočí, jsou to právě tyto úvěry, které začnou padat první.
Na jakou hypotéku reálně dosáhnete? Většina lidí to dělá obráceně. Najdou si byt, zamilují se do něj, a teprve pak zjišťují, jestli na něj dosáhnou. Pak přijde zamítnutí z banky a je z toho zbytečné zklamání. Otočte to. Nejdřív si zjistěte svůj strop, potom hledejte. Banka se totiž nerozhoduje podle toho, jak moc ten byt chcete. Rozhoduje se podle tří čísel.
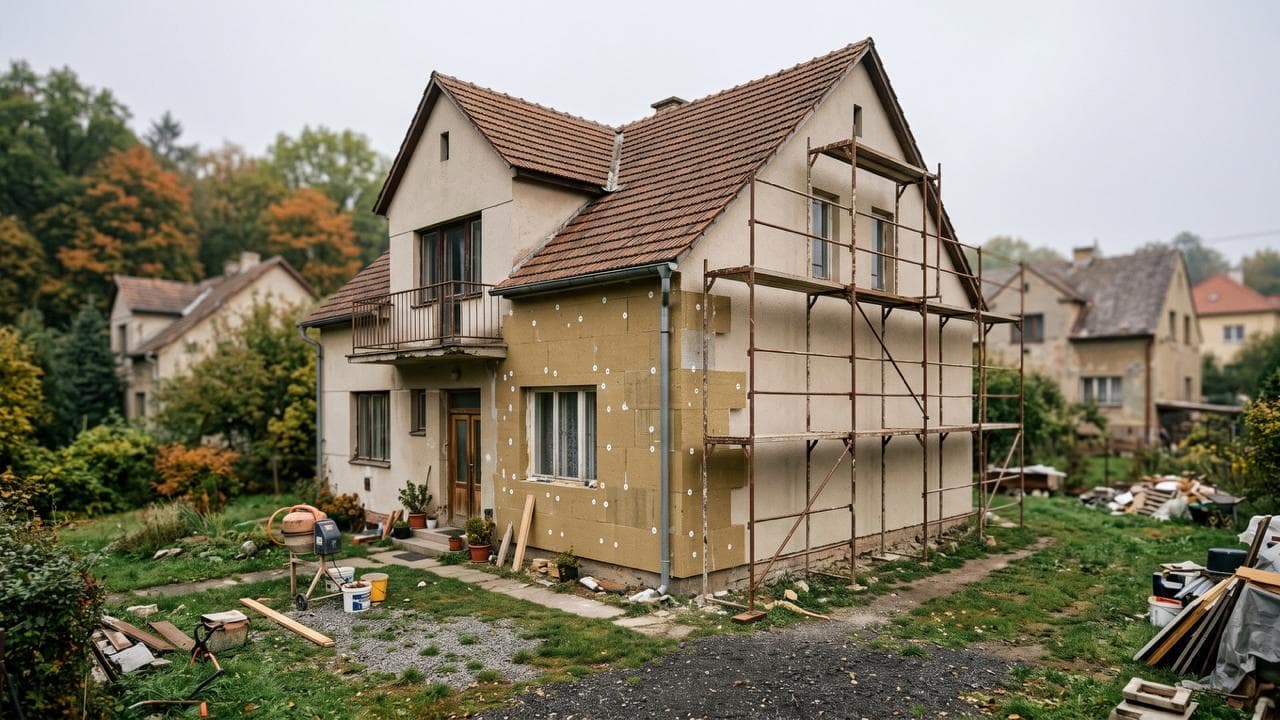
Nová zelená úsporám 2026: jak funguje bezúročný úvěr a jak o něj správně požádat Většina lidí má o Nové zelené úsporám zastaralou představu. Zaplatíte zateplení, pošlete papíry, stát vám pošle část peněz zpátky. Takhle to už nefunguje.

Dům k celkové rekonstrukci se dá financovat jednou hypotékou, která pokryje koupi i opravy. Banka v takovém případě neoceňuje dům v dnešním stavu, ale v tom budoucím, po dokončení rekonstrukce podle projektu. Vedle toho běží od června 2026 státní program Nová zelená úsporám, který u energeticky úsporných opatření hradí úroky z úvěru za vás.

Hotový dům na klíč má vyšší pořizovací cenu, ale pevně danou částku a možnost nastěhovat se hned. Vlastní stavba nebo developerský projekt vychází na papíře levněji, ale další dva až tři roky strávíte v nájmu a rozpočet se vám během stavby může navýšit. Tenhle rozdíl řešíme s klienty skoro každý týden. Sedli jsme si proto s realitním makléřem Milanem Brožkem a prošli obě varianty od pořizovací ceny přes měsíční provoz až po to, co k tomu řekne banka.

Hypotéka je pro většinu lidí největší finanční závazek v životě. Není divu, že kolem ní panuje strach. Ať už ji roky splácíš, blíží se ti konec fixace, nebo o ní teprve uvažuješ a snažíš se zorientovat. Problém je, že se kolem hypoték točí spousta mýtů. A ty ti berou spánek úplně zbytečně. Denně vidím u lidí stejné obavy dokola. Pojďme si projít šest nejčastějších. U každé si na rovinu řekneme, co je skutečná hrozba, na co musíš mít plán, a co je jen strašák, kterým se nemusíš trápit.

Operativní leasing, finanční leasing, nebo úvěr? Ujasněme si to jednou provždy Řešíte, jak zaplatit auto, a v diskuzích na internetu si každý radí něco jiného? Není divu, že v tom máte zmatek. Dobrá zpráva je, že se celý ten rozdíl dá pochopit za pár minut. A na konci vám dám jedno pravidlo, podle kterého se rozhodnete, i kdybyste se ve financích vůbec nevyznali.

Hypotéka, nebo nájem v roce 2026? Co se vám opravdu vyplatí Většina lidí dnes řeší stejnou otázku. Koupit vlastní bydlení na hypotéku, nebo zůstat v nájmu a peníze investovat? A protože odpověď není jednoznačná, spousta lidí raději nedělá nic. Čeká. V tomto článku se na to podíváme bez emocí a podle praxe. Ukážu vám, kdy hypotéka dává obrovský smysl, kdy je lepší nájem, a proč právě čekání bývá to nejdražší rozhodnutí.
Pět let platil úvěr a nesplatil ani korunu Nedávno za mnou přišel klient s větou, kterou slýchám častěji, než by se mi líbilo: „Pět let platím úvěr a doteď jsem nesplatil ani korunu jistiny." Každý měsíc posílal tisíce korun a byl přesvědčený, že splácí svoje bydlení. Když jsme se na smlouvu podívali společně, zjistili jsme, že celou dobu platil skoro výhradně úroky. Dluh zůstal téměř stejný jako v den podpisu.