Koupit hotový dům, nebo stavět? Srovnání nákladů, času a financování
Hotový dům na klíč má vyšší pořizovací cenu, ale pevně danou částku a možnost nastěhovat se hned. Vlastní stavba nebo developerský projekt vychází na papíře levněji, ale další dva až tři roky strávíte v nájmu a rozpočet se vám během stavby může navýšit. Tenhle rozdíl řešíme s klienty skoro každý týden. Sedli jsme si proto s realitním makléřem Milanem Brožkem a prošli obě varianty od pořizovací ceny přes měsíční provoz až po to, co k tomu řekne banka.
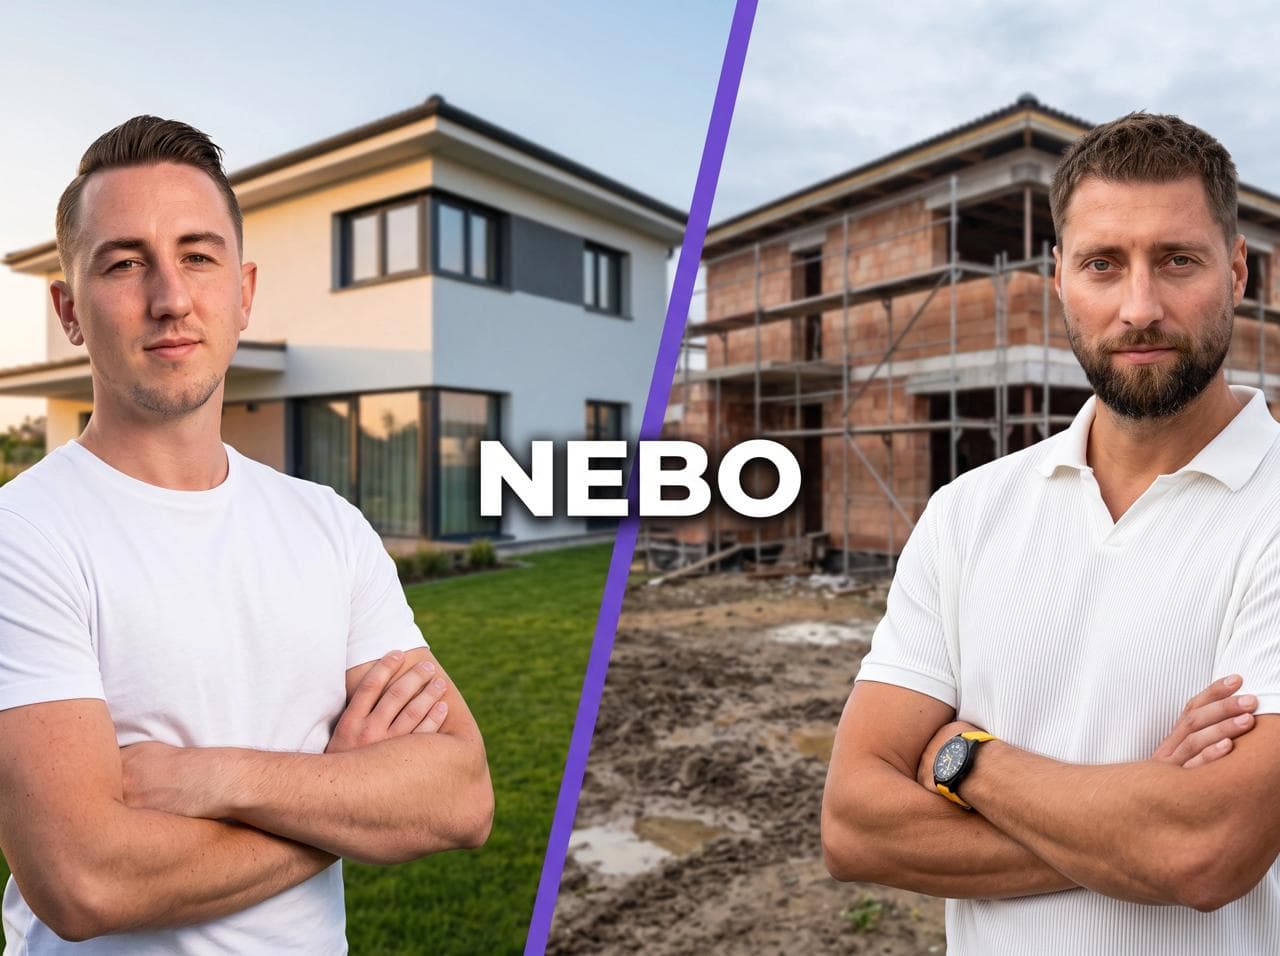
Jaký je rozdíl mezi domem na klíč, developerským projektem a stavbou svépomocí?
Liší se ve třech věcech: kdy se nastěhujete, jak pevná je cena a kdo nese riziko, když se něco pokazí.

Nejčastěji lidi podcení tu druhou variantu. Když si berete hypotéku na projekt, který se teprve začne stavět, musíte někde dva roky bydlet. Pokud jste v nájmu, platíte nájem a zároveň už vám běží úroky z hypotéky. To jsou dva pilíře najednou a pro rodinný rozpočet to bývá náročné.
Podle Milana Brožka je největší past u vlastní stavby v tom, že rozpočet počítáte podle cen, které znáte dnes, ale stavíte dva až tři roky dopředu. Rozpočet bývá napjatý už na začátku a po třech letech ho většina lidí neuhlídá.
Co je v ceně domu na klíč a s čím musíte počítat navíc?
U domu na klíč jsou zpravidla hotové podlahy, obložky, dveře a koupelny. Dopočítat si musíte hlavně kuchyň.
Počítejte s 300 až 500 tisíci korunami na kuchyňský kout. To je nejčastější položka, na kterou lidi zapomínají, když srovnávají cenovku hotového domu s rozpočtem vlastní stavby.
Dál se vyplatí ověřit si u developera:
- Zda jsou v ceně venkovní úpravy, oplocení a zpevněné plochy
- Zda je připravená chránička ze střechy do technické místnosti pro solární panely
- Zda je před domem připravená elektroinstalace pro wallbox
Tepelné čerpadlo dnes patří u novostaveb do standardu. Solární panely zatím ne. Příprava na ně by ale u nového domu být měla, protože doplnit ji zpětně stojí výrazně víc.
Kolik stojí provoz novostavby oproti staršímu domu?
Rozdíl v provozu bývá větší než rozdíl ve splátce hypotéky. Tady je srovnání dvou reálných domů:

Orientační propočet pro čtyřčlennou domácnost při běžném provozu, včetně vytápění a teplé vody. Skutečná spotřeba se liší podle chování domácnosti a cen energií.
Rozdíl sedm až devět tisíc měsíčně znamená přes 100 tisíc ročně. Za tyhle peníze obsloužíte zhruba o dva miliony vyšší hypotéku.
Milan Brožek k tomu dodává, že u starších domů bývají největší ztráty v podkroví. Když si tam vlezete, najdete mezery, netěsnosti a dřevěná okna. Klient přitom vidí jen nižší kupní cenu a náklady na provoz si dopředu nespočítá.
Jak se na to dívá banka?
Banka řeší především účel úvěru. U hotové nemovitosti financuje koupi, u projektu financuje výstavbu.
Praktický rozdíl je v tom, kdy začnete splácet:
- Hotový dům: doložíte vlastní zdroje a splácíte celou splátku od začátku
- Výstavba: čerpáte postupně a po dobu stavby platíte jen úroky z vyčerpané části
Druhá varianta vypadá na první pohled výhodněji. Jenže po tu dobu zároveň platíte nájem, takže celkově zaplatíte víc.
Do hodnocení vstupuje i energetický štítek. Řada bank zvýhodňuje financování nemovitostí s lepší klasifikací, typicky od štítku B výš. Konkrétní podmínky se u jednotlivých bank liší a mění se v čase, takže si je nechte ověřit před podáním žádosti.
Kolik potřebujete vlastních zdrojů?
Standardně 20 % z hodnoty nemovitosti. Pokud je žadateli méně než 36 let, banka může jít až na 10 %. U nemovitosti za 10 milionů to znamená rozdíl mezi dvěma miliony a jedním milionem v hotovosti. Pozor na jeden detail: banka nepočítá LTV z kupní ceny, ale ze zástavní hodnoty, což je nižší z ceny kupní a odhadní. Když odhadce ocení dům pod kupní cenou, potřebujete hotovosti víc, než jste čekali. Někteří developeři navíc chtějí složit část ceny už během výstavby, takže si podmínky ověřte dopředu.
Kolik zaplatíte měsíčně?
Jednoduché orientační pravidlo zní zhruba 5 000 Kč měsíčně na každý milion hypotéky.
Devítimilionový úvěr vychází přibližně na 45 000 Kč měsíčně. Aby na něj banka kývla, potřebuje rodina příjem řádově kolem 100 000 Kč měsíčně.
Jde o orientační propočet při aktuálních sazbách. Skutečná splátka závisí na úrokové sazbě, délce fixace, splatnosti a na posouzení konkrétní banky.
K tomu připočtěte:
- Pojištění nemovitosti: u domu této velikosti řádově 10 000 Kč ročně
- Pojištění schopnosti splácet: podle nastavení jednotky tisíc korun ročně
Co dělat, když nemáte 20 % v hotovosti?
Existuje cesta přes zástavu nemovitosti rodičů. Banka pak zapíše zástavní právo na oba objekty a vy nemusíte skládat vlastní hotovost.
Funguje to takhle: banka pošle 90 % kupní ceny na vaši nemovitost a zbývajících 10 % je kryto tou druhou. Zástava přitom neběží celých 30 let. Po několika letech, typicky po pěti, necháte zpracovat nový odhad. Pokud hodnota vaší nemovitosti mezitím vzrostla, nemovitost rodičů z úvěru vyvážete.
Milan Brožek i my se ale shodneme na jedné věci: pokud je vám 25 a rodiče vám nespoří, není nutně nejchytřejší krok jít rovnou do největší možné hypotéky. Začít menším bytem a majetek stavět postupně bývá klidnější cesta.
Na co si dát pozor u technického stavu novostavby?
Vyžádejte si od developera technickou dokumentaci a projděte si čtyři věci:
- Tloušťku a typ zateplení. U kvalitní novostavby dnes najdete 20 cm s hodnotou lambda 40.
- Počet skel v oknech. Trojsklo poznáte i bez dokumentace pomocí telefonu.
Zapněte svítilnu, přiložte ji zhruba deset centimetrů od skla a posuňte se
lehce bokem, aby se odrazy nepřekrývaly. Kolik odrazů světla vidíte, tolik
je v okně skel. Dva odrazy znamenají dvojsklo, tři odrazy trojsklo. - Energetický štítek. Ovlivňuje provoz i podmínky financování.
- Přípravy pro budoucnost. Chránička pro solár, elektroinstalace pro wallbox.
Chcete slyšet celý rozhovor?
Ve videu procházíme obě strany podrobněji, včetně věcí, které se do článku
nevešly. Trvá zhruba 30 minut.
Za jak dlouho se dá do domu nastěhovat?
Standardní doba prodeje nemovitosti je 90 dní. Pokud přijdete s hotovostí nebo se schválenou hypotékou, zvládne se převod za měsíc a půl.
Tohle je zároveň nejčastější chyba, kterou u klientů vidíme. Lidi chodí na prohlídky domů za 10 milionů, aniž by věděli, jestli na ně dosáhnou. Emočně se do nemovitosti zamilují, půl roku pak řeší financování a nakonec zjistí, že splátka vychází na 50 tisíc, zatímco počítali s třiceti.
Milan Brožek to popisuje z druhé strany: prohlídka s klientem, který na nemovitost nedosáhne, je ztráta času pro obě strany. A když se financování začne řešit až ve chvíli, kdy je nemovitost skoro rezervovaná, může celý obchod padnout.
Pořadí, které funguje: nejdřív předschválení hypotéky, pak prohlídky. S předschváleným úvěrem máte jistotu, do jaké cenové hladiny se můžete dívat, a platnost bývá dva až tři roky. Na prohlídce pak máte zhruba tři týdny reakční čas, což vám dává reálnou šanci nemovitost získat.
Máte byt a chcete něco většího?
Jde to zkombinovat, ale musí to někdo pohlídat. Prodej stávajícího bytu se dá načasovat tak, aby vám peníze přišly ve chvíli, kdy je potřebujete na novou nemovitost.
Klíčové je, aby makléř s prodávajícím dopředu vykomunikoval, že kupující čeká na prodej vlastní nemovitosti. Když je klient finančně prověřený a makléř ví, za kolik a jak rychle se jeho byt prodá, dá se druhá nemovitost podržet. Bez toho prodávající nemá důvod čekat.
Časté otázky
Je hypotéka špatný dluh? Záleží na tom, co s penězi děláte jinak. Pokud vlastní kapitál dokážete zhodnotit ve firmě nebo v podnikání lépe, než je úrok z hypotéky, dává smysl financovat nemovitost úvěrem. Tohle rozhodnutí ale závisí na vaší konkrétní situaci a nese riziko, takže si ho projděte s poradcem.
Garantuje developer cenu po celou dobu výstavby? Cena bývá nějakým způsobem garantovaná, ale u dvouleté výstavby v pohyblivé ekonomice se riziko navýšení nedá vyloučit. Podmínky si nechte ukázat písemně.
Kolik stojí pojištění domu? U rodinného domu této velikosti počítejte řádově s 10 000 Kč ročně za pojištění nemovitosti. Pojištění schopnosti splácet přijde podle nastavení na jednotky tisíc korun ročně.
Co znamená energetický štítek A? Klasifikace A znamená mimořádně úspornou budovu. V praxi to obvykle znamená silné zateplení, trojskla, tepelné čerpadlo a nízkou spotřebu. Není to totéž jako certifikace pasivního domu.
Jak dlouho platí předschválená hypotéka? Zpravidla dva až tři roky. Po tu dobu máte prostor hledat nemovitost s jistotou, že financování je připravené. Konkrétní lhůta se liší podle banky.
Chcete vědět, na co dosáhnete?
Než začnete chodit na prohlídky, sedneme si a spočítáme, jakou nemovitost pro vás banka reálně zafinancuje a s jakou splátkou. Ušetříte si tím měsíce hledání ve špatné cenové hladině.
Domluvit nezávaznou konzultaci →
Upozornění: Tento článek slouží pouze pro informační a vzdělávací účely a nepředstavuje investiční ani úvěrové poradenství. Uvedené propočty jsou orientační, vycházejí z modelového příkladu a nezohledňují vaši individuální situaci. Konkrétní podmínky financování včetně RPSN závisí na posouzení konkrétní banky. Před rozhodnutím se poraďte s licencovaným odborníkem.
Podívejte se na další příspěvky
Hypotéka na investiční byt: co se změnilo od dubna 2026 První hypotéku dostal skoro každý, kdo měl slušný příjem a něco našetřeno. Jakmile ale kupujete byt na pronájem, hraje se podle jiných pravidel. Není to tím, že by banky přestaly chtít půjčovat. Je to tím, že ČNB tlačí na to, aby investoři neskupovali byty na minimální vlastní zdroje. Když se trh otočí, jsou to právě tyto úvěry, které začnou padat první.
Na jakou hypotéku reálně dosáhnete? Většina lidí to dělá obráceně. Najdou si byt, zamilují se do něj, a teprve pak zjišťují, jestli na něj dosáhnou. Pak přijde zamítnutí z banky a je z toho zbytečné zklamání. Otočte to. Nejdřív si zjistěte svůj strop, potom hledejte. Banka se totiž nerozhoduje podle toho, jak moc ten byt chcete. Rozhoduje se podle tří čísel.
Nová zelená úsporám 2026: jak funguje bezúročný úvěr a jak o něj správně požádat Většina lidí má o Nové zelené úsporám zastaralou představu. Zaplatíte zateplení, pošlete papíry, stát vám pošle část peněz zpátky. Takhle to už nefunguje.

Dům k celkové rekonstrukci se dá financovat jednou hypotékou, která pokryje koupi i opravy. Banka v takovém případě neoceňuje dům v dnešním stavu, ale v tom budoucím, po dokončení rekonstrukce podle projektu. Vedle toho běží od června 2026 státní program Nová zelená úsporám, který u energeticky úsporných opatření hradí úroky z úvěru za vás.

Hypotéka je pro většinu lidí největší finanční závazek v životě. Není divu, že kolem ní panuje strach. Ať už ji roky splácíš, blíží se ti konec fixace, nebo o ní teprve uvažuješ a snažíš se zorientovat. Problém je, že se kolem hypoték točí spousta mýtů. A ty ti berou spánek úplně zbytečně. Denně vidím u lidí stejné obavy dokola. Pojďme si projít šest nejčastějších. U každé si na rovinu řekneme, co je skutečná hrozba, na co musíš mít plán, a co je jen strašák, kterým se nemusíš trápit.

Operativní leasing, finanční leasing, nebo úvěr? Ujasněme si to jednou provždy Řešíte, jak zaplatit auto, a v diskuzích na internetu si každý radí něco jiného? Není divu, že v tom máte zmatek. Dobrá zpráva je, že se celý ten rozdíl dá pochopit za pár minut. A na konci vám dám jedno pravidlo, podle kterého se rozhodnete, i kdybyste se ve financích vůbec nevyznali.

Hypotéka, nebo nájem v roce 2026? Co se vám opravdu vyplatí Většina lidí dnes řeší stejnou otázku. Koupit vlastní bydlení na hypotéku, nebo zůstat v nájmu a peníze investovat? A protože odpověď není jednoznačná, spousta lidí raději nedělá nic. Čeká. V tomto článku se na to podíváme bez emocí a podle praxe. Ukážu vám, kdy hypotéka dává obrovský smysl, kdy je lepší nájem, a proč právě čekání bývá to nejdražší rozhodnutí.
Pět let platil úvěr a nesplatil ani korunu Nedávno za mnou přišel klient s větou, kterou slýchám častěji, než by se mi líbilo: „Pět let platím úvěr a doteď jsem nesplatil ani korunu jistiny." Každý měsíc posílal tisíce korun a byl přesvědčený, že splácí svoje bydlení. Když jsme se na smlouvu podívali společně, zjistili jsme, že celou dobu platil skoro výhradně úroky. Dluh zůstal téměř stejný jako v den podpisu.
Máte nemovitost, potřebujete větší obnos peněz, a klasická hypotéka nepřipadá v úvahu. Možná řešíte drahé úvěry, plánujete stavbu, nebo chcete koupit byt v zahraničí. Právě v takových situacích lidé sáhnou po americké hypotéce a buď výrazně ušetří, nebo udělají chybu, která je bude bolet roky. Jako hypoteční specialista to vidím pravidelně. Tento produkt je silný nástroj, ale jen pokud víte, jak ho správně použít. V tomto článku vám vysvětlím, co americká hypotéka je, kdy dává smysl a možná nejdůležitější, co bance nikdy neříkat.