Koupě domu k rekonstrukci: co prověřit před prohlídkou a jak ji nafinancovat
Dům k celkové rekonstrukci se dá financovat jednou hypotékou, která pokryje koupi i opravy. Banka v takovém případě neoceňuje dům v dnešním stavu, ale v tom budoucím, po dokončení rekonstrukce podle projektu. Vedle toho běží od června 2026 státní program Nová zelená úsporám, který u energeticky úsporných opatření hradí úroky z úvěru za vás.
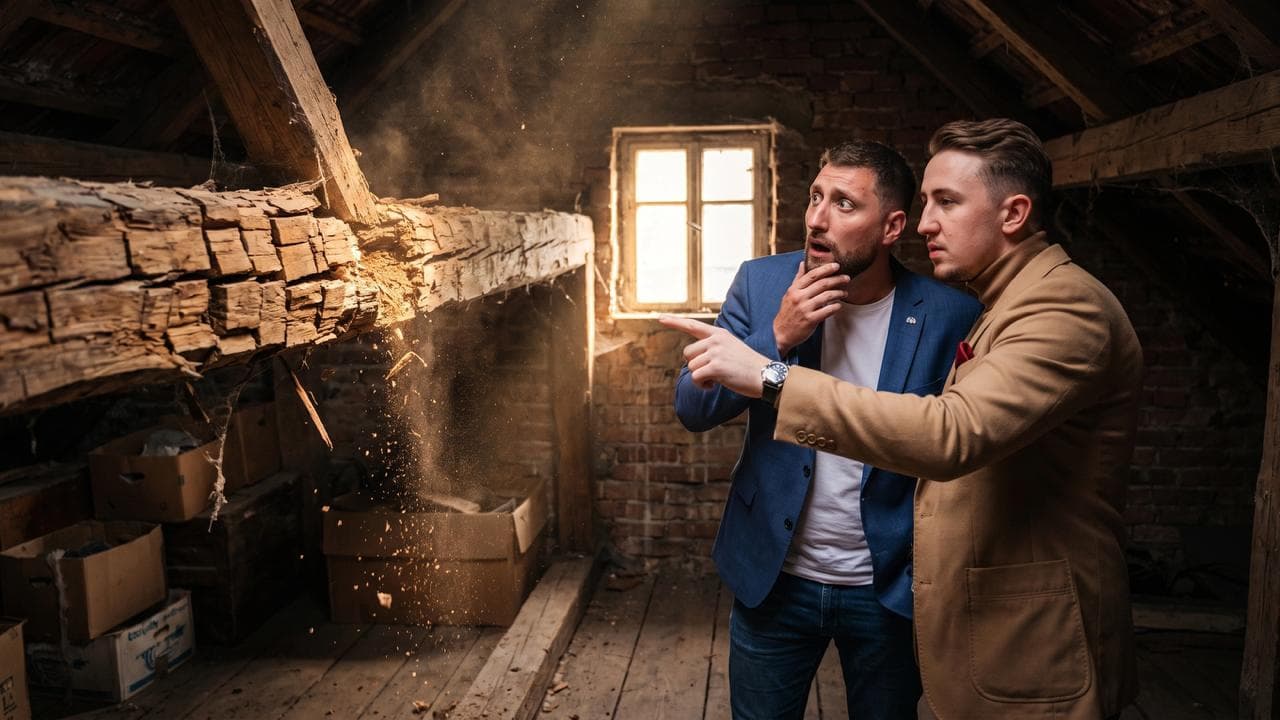
Než se ale dostanete k financování, musíte vědět, co kupujete. Prošli jsme s realitním makléřem Milanem Brožkem dům z roku 1918 v původním stavu a natočili, co se při prohlídce nejčastěji přehlédne. Tenhle článek shrnuje obojí: co si ověřit dopředu a jaké jsou dnes reálné možnosti financování.

Co si ověřit v katastru nemovitostí ještě před prohlídkou
Katastr nemovitostí je veřejně dostupný. Stačí adresa a můžete si zdarma na nahlizenidokn.cuzk.cz zobrazit, co na pozemku podle úřadů stojí a komu to patří.
Právě tady vzniká první problém u starších domů. Milan Brožek na prohlídce ukázal garáž, která v katastrální mapě chybí úplně. Nakreslená tam není, takže z pohledu úřadu neexistuje.
„V dnešní době je to obyčejná černá stavba, což jak při prodeji, tak při další koupi může do budoucna dělat problém." Milan Brožek, realitní makléř
Když se domy stavěly, stavební zákon nebyl tak přísný jako dnes a spousta přístaveb se řešila neformálně. Následek nese ten, kdo dům kupuje jako poslední.
U tohohle konkrétního domu se ale majitelka dopátrala historického projektu, ručně kresleného tužkou a pravítkem, s razítkem stavebního úřadu v Nýřanech. To situaci mění. S takovým dokumentem lze stavbu na úřadě dodatečně zaměřit a zakreslit, protože existuje doklad, že vznikla se souhlasem.
Praktický postup před prohlídkou vypadá takhle:
- Zjistěte adresu a najděte parcelu v katastru.
- Porovnejte katastrální mapu s leteckým snímkem. Každá stavba navíc na snímku je otázka.
- Zkontrolujte list vlastnictví, zejména zástavní práva, věcná břemena a exekuce.
- Zeptejte se prodávajícího na projektovou dokumentaci a kolaudaci.
- Pokud něco nesedí, řešte to před podpisem rezervace, ne po něm.
Jaké vady u starého domu nejvíc zvednou rozpočet
Dům z roku 1918 je typicky kombinace cihel, kamene a vepřovic, se stropy z rákosu a dřevěných trámů. Prostor mezi trámy bývá vysypaný škvárou.
To má přímý dopad na rozpočet. Pokud chcete udělat pochozí podkroví, nestačí položit podlahu. Původní skladbu je nutné celou vybrat a strop staticky předělat.
Nejdražší položkou bývá krov. Ve videu Milan ukazuje trám, který na první pohled vypadá jako práce dřevokazného hmyzu, ale jde o dřevomorku domácí. Ta se šíří i do zdiva a sanace znamená prakticky vždy novou střechu.
Nezrekonstruovaný dům do zhruba 100 metrů čtverečních užitné plochy vyjde podle Milana na provozu okolo deseti tisíc korun měsíčně, protože dřevěná okna netěsní, střecha není zateplená a teplo uniká všude. Je to příklad z konkrétní nemovitosti, ne obecné číslo, ale ukazuje, že provoz starého domu není zanedbatelná položka. Do rozvahy proto nepatří jen kupní cena a rekonstrukce, ale i to, co budete platit, než se do oprav vůbec pustíte.
Jak nafinancovat koupi domu k rekonstrukci
Existují tři cesty a v praxi se často kombinují.
1. Hypotéka pouze na koupi
Klasické řešení. Banka půjčí zpravidla 80 až 90 procent hodnoty nemovitosti, zbytek doplácíte z vlastních zdrojů, popřípadě zbytek pokryje zástava jiné nemovitosti. Rekonstrukci si pak financujete sami.
U domu, který potřebuje kompletní opravu, tahle varianta obvykle nestačí. Vlastní úspory po akontaci většinou nezbydou v částce, kterou rekonstrukce spolkne.
2. Hypotéka na koupi i rekonstrukci v jednom
Výhodnější a v praxi častější řešení. Banka posuzuje nemovitost podle budoucí hodnoty, tedy stavu po dokončení rekonstrukce.
Podmínkou je doložit, co přesně se bude dělat. Potřebujete projektovou dokumentaci, rozpočet a tam, kde to zákon vyžaduje, i stavební povolení.
Má to jeden méně známý efekt. Odhadce počítá cenu prací tak, jako by je dělala firma. Pokud část zvládnete svépomocí nebo přes vlastní řemeslníky levněji, rozdíl vám v průběhu čerpání zůstane. Nejde o způsob, jak si vyčarovat peníze navíc, ale o to, že do vlastní kapsy sáhnete méně, než jste čekali.
Nejčastější chyba je nepřipravený projekt. Bez rozpočtu a dokumentace vám banka rekonstrukci do úvěru nezahrne a vy skončíte u varianty jedna.
3. Zvýhodněný úvěr z programu Nová zelená úsporám
Od roku 2026 se program Nová zelená úsporám zásadně změnil. Místo přímé dotace dostává většina žadatelů bezúročný úvěr. Peníze si půjčíte u zapojené banky nebo stavební spořitelny a Státní fond životního prostředí za vás po celou dobu splácení hradí úroky, takže vracíte pouze jistinu.
Podle oficiální tiskové zprávy programu je podpora navázaná na energeticky úsporná opatření: zateplení, výměnu zdroje tepla, fotovoltaiku, úsporný ohřev vody, rekuperaci, hospodaření s vodou a zelené střechy.
Zdroje se shodují na splatnosti až 25 let a na tom, že u komplexních renovací rodinného domu se pracuje s vyšším stropem než u dílčích opatření. Konkrétní částky se ale mezi zdroji liší a závazné jsou pouze pokyny programu. Aktuální podmínky si vždy ověřte přímo na novazelenausporam.cz.
Klíčové omezení, které se v diskuzích ztrácí: program nefinancuje rekonstrukci jako celek. Novou střechu kvůli dřevomorce, přestavbu dispozice ani sanaci vlhkého zdiva z něj nezaplatíte, pokud nejde o podporované energetické opatření.
Kombinace v praxi
Nejsilnější je proto spojení. Hypotéka pokryje koupi domu a stavební práce, které program nepodporuje. Zvýhodněný úvěr pokryje energeticky úsporná opatření. Podmínkou je, že celou konstrukci připravíte dopředu, ne až ve chvíli, kdy máte podepsanou rezervační smlouvu a týden na rozmyšlenou.
Časté otázky
Můžu koupit dům, který má na pozemku nezakreslenou stavbu? Koupit ho můžete, ale odpovědnost za dodatečnou legalizaci přechází na vás. Pokud existuje dobový projekt nebo doklad o souhlasu úřadu, bývá dodatečné zaměření a zápis průchodné. Bez jakéhokoli dokladu je situace složitější a může skončit odstraněním stavby.
Ocení banka dům v původním stavu, nebo po rekonstrukci? Pokud žádáte pouze o hypotéku na koupi, ocení stav současný. Pokud do úvěru zahrnujete i rekonstrukci a doložíte projekt s rozpočtem, banka pracuje s budoucí hodnotou nemovitosti.
Co potřebuju doložit, aby mi banka zahrnula rekonstrukci do hypotéky? Projektovou dokumentaci, položkový rozpočet a stavební povolení nebo ohlášení tam, kde je zákon vyžaduje. Bez toho banka nemá z čeho budoucí hodnotu odvodit.
Jak poznám dřevomorku od dřevokazného hmyzu? Hmyz vytváří v dřevě otvory a chodbičky. Dřevomorka způsobuje popraskání dřeva do pravidelných kostek, doprovázené bílými vatovitými povlaky a rezavým prachem výtrusů. Dřevomorka je vážnější, protože se šíří i mimo dřevo. Posouzení nechte na odborníkovi.
Vyplatí se koupit dům v původním stavu, nebo raději novostavbu? Záleží na rozdílu ceny, rozsahu vad a na tom, kolik práce zvládnete sami. Starý dům bývá levnější na pořízení a dražší na provoz, dokud ho nezrekonstruujete. Rozhodnutí by mělo stát na konkrétním rozpočtu, ne na obecném pravidle.
Co si z toho odnést
Na prohlídku se připravte dřív, než na ni vyrazíte. Katastr, letecký snímek a otázka po projektové dokumentaci vás nestojí nic a odhalí většinu papírových problémů.
Technický stav nechte posoudit člověka, který ví, co hledá. Rozdíl mezi dřevokazným hmyzem a dřevomorkou je rozdíl mezi opravou trámu a novou střechou.
A financování řešte ještě před podpisem rezervace. Ve chvíli, kdy máte projekt a rozpočet, se dá koupě i rekonstrukce postavit do jedné struktury a využít i to, co nabízí stát. Bez přípravy zůstane na stole jen hypotéka na koupi a rekonstrukce z vlastní kapsy.
Autor: David Šimana Specialista na financování bydlení. Pomáhá klientům s hypotékami, refinancováním a plánováním koupě nemovitosti. Domluvit nezávaznou konzultaci
Odborná spolupráce: Milan Brožek Realitní makléř. Domluvit nezávaznou konzultaci
Upozornění: Tento článek slouží pouze pro informační a vzdělávací účely. Nepředstavuje investiční poradenství ve smyslu zákona č. 256/2004 Sb., nabídku úvěru ani doporučení konkrétního finančního produktu. Uvedené příklady nákladů se vztahují ke konkrétní nemovitosti z natáčení a nejde o obecně platné hodnoty. Podmínky programu Nová zelená úsporám se mění, závazné jsou pouze aktuální pokyny zveřejněné na novazelenausporam.cz. Konkrétní řešení vždy závisí na individuálním posouzení vaší situace.
Podívejte se na další příspěvky
Hypotéka na investiční byt: co se změnilo od dubna 2026 První hypotéku dostal skoro každý, kdo měl slušný příjem a něco našetřeno. Jakmile ale kupujete byt na pronájem, hraje se podle jiných pravidel. Není to tím, že by banky přestaly chtít půjčovat. Je to tím, že ČNB tlačí na to, aby investoři neskupovali byty na minimální vlastní zdroje. Když se trh otočí, jsou to právě tyto úvěry, které začnou padat první.
Na jakou hypotéku reálně dosáhnete? Většina lidí to dělá obráceně. Najdou si byt, zamilují se do něj, a teprve pak zjišťují, jestli na něj dosáhnou. Pak přijde zamítnutí z banky a je z toho zbytečné zklamání. Otočte to. Nejdřív si zjistěte svůj strop, potom hledejte. Banka se totiž nerozhoduje podle toho, jak moc ten byt chcete. Rozhoduje se podle tří čísel.
Nová zelená úsporám 2026: jak funguje bezúročný úvěr a jak o něj správně požádat Většina lidí má o Nové zelené úsporám zastaralou představu. Zaplatíte zateplení, pošlete papíry, stát vám pošle část peněz zpátky. Takhle to už nefunguje.

Hotový dům na klíč má vyšší pořizovací cenu, ale pevně danou částku a možnost nastěhovat se hned. Vlastní stavba nebo developerský projekt vychází na papíře levněji, ale další dva až tři roky strávíte v nájmu a rozpočet se vám během stavby může navýšit. Tenhle rozdíl řešíme s klienty skoro každý týden. Sedli jsme si proto s realitním makléřem Milanem Brožkem a prošli obě varianty od pořizovací ceny přes měsíční provoz až po to, co k tomu řekne banka.

Hypotéka je pro většinu lidí největší finanční závazek v životě. Není divu, že kolem ní panuje strach. Ať už ji roky splácíš, blíží se ti konec fixace, nebo o ní teprve uvažuješ a snažíš se zorientovat. Problém je, že se kolem hypoték točí spousta mýtů. A ty ti berou spánek úplně zbytečně. Denně vidím u lidí stejné obavy dokola. Pojďme si projít šest nejčastějších. U každé si na rovinu řekneme, co je skutečná hrozba, na co musíš mít plán, a co je jen strašák, kterým se nemusíš trápit.

Operativní leasing, finanční leasing, nebo úvěr? Ujasněme si to jednou provždy Řešíte, jak zaplatit auto, a v diskuzích na internetu si každý radí něco jiného? Není divu, že v tom máte zmatek. Dobrá zpráva je, že se celý ten rozdíl dá pochopit za pár minut. A na konci vám dám jedno pravidlo, podle kterého se rozhodnete, i kdybyste se ve financích vůbec nevyznali.

Hypotéka, nebo nájem v roce 2026? Co se vám opravdu vyplatí Většina lidí dnes řeší stejnou otázku. Koupit vlastní bydlení na hypotéku, nebo zůstat v nájmu a peníze investovat? A protože odpověď není jednoznačná, spousta lidí raději nedělá nic. Čeká. V tomto článku se na to podíváme bez emocí a podle praxe. Ukážu vám, kdy hypotéka dává obrovský smysl, kdy je lepší nájem, a proč právě čekání bývá to nejdražší rozhodnutí.
Pět let platil úvěr a nesplatil ani korunu Nedávno za mnou přišel klient s větou, kterou slýchám častěji, než by se mi líbilo: „Pět let platím úvěr a doteď jsem nesplatil ani korunu jistiny." Každý měsíc posílal tisíce korun a byl přesvědčený, že splácí svoje bydlení. Když jsme se na smlouvu podívali společně, zjistili jsme, že celou dobu platil skoro výhradně úroky. Dluh zůstal téměř stejný jako v den podpisu.
Máte nemovitost, potřebujete větší obnos peněz, a klasická hypotéka nepřipadá v úvahu. Možná řešíte drahé úvěry, plánujete stavbu, nebo chcete koupit byt v zahraničí. Právě v takových situacích lidé sáhnou po americké hypotéce a buď výrazně ušetří, nebo udělají chybu, která je bude bolet roky. Jako hypoteční specialista to vidím pravidelně. Tento produkt je silný nástroj, ale jen pokud víte, jak ho správně použít. V tomto článku vám vysvětlím, co americká hypotéka je, kdy dává smysl a možná nejdůležitější, co bance nikdy neříkat.